Risk və araşdırma
Səhm seyreltməsi və geri alış (buyback): mövcud investor nəyi yoxlamalıdır
Şirkətin sizi seyreltdiyini, yoxsa səhm sayını həqiqətən azaltdığını necə ölçmək olar: ümumi və xalis geri alış, ləğv olunan səhmin real dəyəri, 5-ci bənddəki geri alış cədvəli və RSU ehtiyatı — Apple-ın 2025 10-K rəqəmləri ilə.
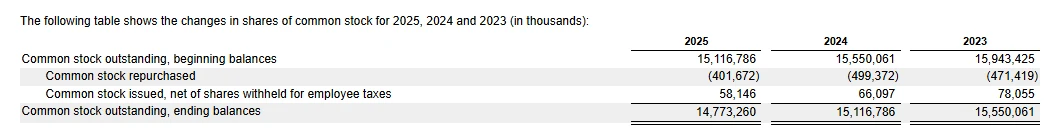
Şirkət 100 milyard dollarlıq geri alış (buyback) proqramı elan edə bilər, amma eyni vaxtda işçilərinə yeni səhmlər paylayırsa, sizin biznesdəki payınız demək olar ki, dəyişməz qalır. Əksinə də olur: yeni səhm buraxılışı xəbər başlığında qorxulu görünür, lakin cəlb olunan pul düzgün xərclənərsə, mövcud səhmdarlar qazanclı çıxa bilər. Nəticəni press-reliz yox, illik hesabatdakı üç rəqəm müəyyən edir: ilin əvvəlində neçə səhm var idi, ilin sonunda neçə səhm qaldı və şirkət bu fərq üçün nə qədər pul ödədi.
Aşağıda bu rəqəmləri haradan tapmağı və necə qiymətləndirməyi Apple-ın 2025 maliyyə ili üzrə 10-K hesabatı (27 sentyabr 2025-ci ildə bitən il) əsasında göstəririk. Rəqəmlər 06.10.2026 tarixində yoxlanılıb.
Seyreltmə və geri alış: fərq nədədir
Seyreltmə (dilution) — səhmlərin ümumi sayı artanda baş verir. Hər mövcud səhm şirkətin mənfəətindən, pul axınından və səslərindən daha kiçik pay təmsil etməyə başlayır.
Geri alış (buyback) — şirkət öz pulu ilə bazardan səhmlərini alır və onları ləğv edir və ya xəzinədə saxlayır. Dövriyyədəki səhm sayı azalır, qalan hər səhmin payı böyüyür.
Sadə hesab: şirkətin 100 milyon səhmi var, sizdə 1 milyon, yəni 1%. Şirkət 10 milyon yeni səhm satır. Sizin səhmləriniz yenə 1 milyondur, amma artıq 110 milyondan — pay 0,909%-ə düşür. Bu, zərərdirmi? Cəlb olunan pul heç nə qazandırmırsa, bir səhmə düşən mənfəət (EPS) də təxminən 9,1% azalır. Pul mənfəəti 10%-dən çox artıran layihəyə gedirsə, faiz payınız kiçilsə də, son nəticədə qazanırsınız.
Səhm bölünməsi (split) seyreltmə deyil. 4-ə-1 bölünmədə hər səhminizin əvəzinə dörd səhm alırsınız və şirkətdəki faiz payınız eyni qalır. Bölünmənin praktikada necə əks olunduğunu hissəvi səhmlər, dividend və səhm bölünməsi haqqında yazımızda izah etmişik.
Yeni səhmlər haradan gəlir
| Mənbə | Hesabatda harada axtarmalı | Nəyə baxmalı |
|---|---|---|
| Səhmlə ödənilən kompensasiya (RSU, opsionlar) | Səhm əsaslı kompensasiya qeydi; kapital dəyişikliyi hesabatı | İl ərzində verilən səhmlər, hələ hüquqa çevrilməmiş mükafatlar |
| Əlavə səhm buraxılışı | Pul axınları hesabatının maliyyə bölməsi; 8-K və ya prospekt | Buraxılış qiyməti bazar qiymətindən nə qədər aşağıdır |
| Konvertasiya olunan istiqrazlar, imtiyazlı səhmlər | Borc qeydi; seyreltilmiş EPS üzləşdirməsi | Konvertasiya qiyməti və yarana biləcək səhm sayı |
| Varrantlar | Kapital qeydi | İcra qiyməti, bitmə tarixi |
| Satınalmanın səhmlə ödənməsi | Biznes birləşmələri qeydi | Verilən səhmlər alınan aktivin dəyərinə uyğundurmu |
Böyük, mənfəətli şirkətlərdə əsas mənbə adətən işçilərə verilən səhmlərdir. Pul yandıran gənc şirkətlərdə isə təkrar buraxılışlar və konvertasiya olunan borc daha çox rol oynayır. Bu bölmələri tapmaqda çətinlik çəkirsinizsə, əvvəlcə 10-K hesabatını xəbərdarlıq əlamətlərinə görə necə oxumaq barədə bələdçiyə baxın.
Apple nümunəsi: 2025-ci ildə səhm sayı necə dəyişdi
Apple-ın 10-K hesabatının 10-cu qeydi ilin səhm hərəkətini bir cədvəldə verir (səhifənin yuxarısındakı şəkil). Milyon səhmlə:
- İlin əvvəli: 15 116,8
- Geri alınıb: −401,7
- İşçilərə verilib (vergi üçün tutulan səhmlər çıxılmaqla): +58,1
- İlin sonu: 14 773,3
Ümumi azalma: 401,7 ÷ 15 116,8 = 2,66%. Xalis azalma: (401,7 − 58,1) ÷ 15 116,8 = 2,27%.
Yəni geri alınan hər yeddi səhmdən təxminən biri (58,1 ÷ 401,7 ≈ 14,5%) sadəcə işçilərə verilən səhmləri kompensasiya edib. İl boyu səhm sayını dəyişməyən investorun şirkətdəki payı 15 116,8 ÷ 14 773,3 ≈ 1,023 dəfə, yəni təxminən 2,3% böyüyüb — ümumi geri alış rəqəminin göstərdiyi 2,7% yox.
Bunun EPS-ə təsiri
Mənfəət və zərər hesabatında seyreltilmiş orta səhm sayı 2024-cü ildəki 15 408,1 milyondan 2025-ci ildə 15 004,7 milyona düşüb (−2,62%). Eyni dövrdə:
- Xalis mənfəət: 93 736 → 112 010 milyon dollar (+19,5%)
- Seyreltilmiş EPS: 6,08 → 7,46 dollar (+22,7%)
1,227 ÷ 1,195 ≈ 1,027. Deməli, EPS artımının təxminən 2,7 faiz bəndi mənfəətin artmasından yox, səhm sayının azalmasından gəlib. Hər ikisi realdır, sadəcə fərqli şeylərdir. Əgər şirkətin EPS-i bir neçə il dalbadal xalis mənfəətdən xeyli sürətlə artırsa, bu fərqi geri alışlar maliyyələşdirir və həmin pulun daha səmərəli istifadə oluna bilib-bilməyəcəyini soruşmaq lazımdır.
Geri alış əslində neçəyə başa gəldi
Apple 2025 maliyyə ilində 402 milyon səhmi 89,3 milyard dollara geri aldığını yazır — orta hesabla bir səhm üçün təxminən 222 dollar. Pul axınları hesabatında il ərzində geri alışa ödənilən məbləğ 90 711 milyon dollardır (fərq hesablaşma vaxtı ilə bağlıdır).
Daha az görünən ikinci ödəniş də var. İşçilərin RSU-ları hüquqa çevriləndə Apple vergini ödəmək üçün səhmlərin bir hissəsini saxlayır və bu vergini nağd ödəyir. Maliyyə bölməsində bu, "payments for taxes related to net share settlement of equity awards" sətrində 5 960 milyon dollar kimi göstərilib. İqtisadi baxımdan bu da səhm sayını aşağı saxlamaq üçün xərclənən puldur.
Toplasaq:
- Xərclənən pul: 90 711 + 5 960 = 96 671 milyon dollar
- Xalis ləğv olunan səhm: 343,5 milyon
- Xalis ləğv olunan bir səhmin real dəyəri: təxminən 281 dollar (orta geri alış qiyməti isə ~222 dollar)
Səhm sayını real olaraq kiçiltməyin şirkətə neçəyə başa gəldiyini soruşanda düzgün rəqəm 281 dollardır, çünki hər il geri alışın bir hissəsi yalnız işçi səhmlərini "silir". Mənfəət hesabatı səhmlə ödənilən kompensasiyanı xərc kimi göstərir (2025-ci ildə 12 863 milyon dollar), amma bir çox "düzəldilmiş" göstəricilər onu geri əlavə edir. Bunun əməliyyat pul axınını necə şişirdə biləcəyini pul axını və mənfəət haqqında yazımızda ayrıca göstərmişik.
Rüblük geri alış cədvəlini oxumaq
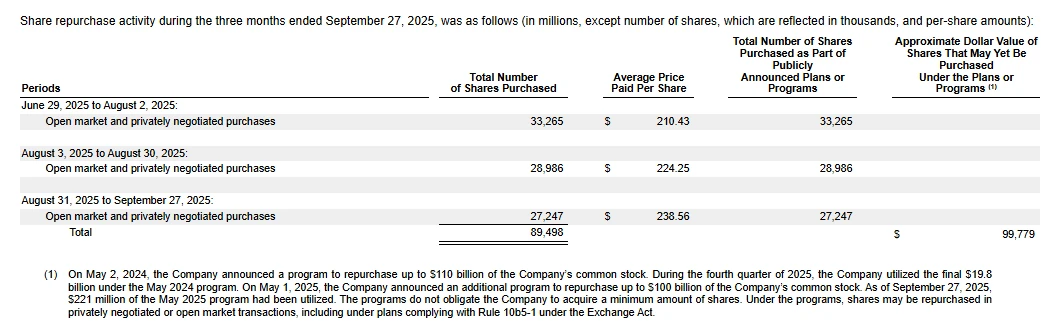
SEC-in S-K Reqlamentinin 703-cü bəndinə görə hər 10-K-nın 5-ci bəndində (və hər 10-Q-nun II hissə, 2-ci bəndində) şirkət son rübdə aylar üzrə nə qədər səhm geri aldığını cədvəl şəklində açıqlamalıdır. Apple-ın 2025-ci ilin IV rübü üzrə cədvəli:
Bu cədvəldən nə öyrənirik:
- Qiymət intizamı. Orta qiymət 210,43-dən 238,56 dollara qalxdıqca Apple hər ay daha az səhm alıb. Bu, "ucuz olanda çox al" məntiqinə yox, təxminən sabit dollar məbləğinin xərclənməsinə uyğundur — Rule 10b5-1 planları ilə aparılan proqramlarda tez-tez belə olur.
- Qalan icazə. Qeyddə 1 may 2025-ci ildə elan olunmuş 100 milyard dollarlıq proqram göstərilir; ilin sonuna ondan cəmi 221 milyon istifadə olunub, təxminən 99,8 milyard qalıb. Bu, öhdəlik deyil, icazədir: qeyddə açıq yazılıb ki, proqramlar şirkəti minimum məbləğdə səhm almağa məcbur etmir.
- Temp. Qalan icazəni son tam ildəki xərclə (~90 milyard) müqayisə edin. Böyük proqramlar elan edib onların kiçik hissəsini istifadə edən şirkət aldığından çox "siqnal verir".
Hələ baş verməmiş seyreltmə
Seyreltilmiş EPS bəzi gələcək səhmləri artıq nəzərə alır: Apple-ın EPS qeydində 14 948,5 milyon əsas orta səhmin üstünə 56,2 milyon "seyreldici səhm mükafatı" gəlir.
Daha böyük ehtiyat kompensasiya qeydindədir: ilin sonunda 151,6 milyon hüquqa çevrilməmiş RSU var (dövriyyədəki səhmlərin təxminən 1,0%-i), üstəlik növbəti orta hesabla 2,5 ildə xərcə yazılacaq 21,8 milyard dollar tanınmamış kompensasiya xərci. Bu RSU-lar zamanla səhmə çevriləcək və səhm sayını sabit saxlamaq üçün şirkət təxminən o qədər səhmi yenidən geri almalı olacaq.
Konvertasiya olunan istiqrazı olan şirkətlərdə konvertasiya qiymətinə və yaranacaq səhm sayına baxın. Səhm qiyməti konvertasiya qiymətindən yuxarıdırsa, həmin səhmləri artıq mövcud sayın.
ABŞ-da geri alışa 1% aksiz vergisi
2023-cü ildən ABŞ Daxili Gəlir Məcəlləsinin 4501-ci bölməsinə əsasən fond birjasında listinqdə olan ABŞ korporasiyaları geri alışa aksiz vergisi ödəyir. Qanun mətninə görə vergi il ərzində geri alınan səhmlərin bazar dəyərinin 1%-i qədərdir, lakin baza həmin il buraxılan səhmlərin (o cümlədən işçilərə verilənlərin) bazar dəyəri qədər azaldılır. İllik geri alışı 1 milyon dollar və ya daha az olan şirkətlər vergidən azaddır. Məbləğ geri alışın özü ilə müqayisədə kiçikdir, amma səhmdarların pulundan çıxan real xərcdir.
Öz səhminiz üçün yoxlama ardıcıllığı
Son 10-K hesabatını açıb bu addımları keçin. İlk dördü təxminən on dəqiqə çəkir.
- Xalis dəyişiklik. Kapital qeydində və ya kapital dəyişikliyi hesabatında səhm hərəkətini tapın: (son − əvvəl) ÷ əvvəl. Müsbət nəticə seyreltmə deməkdir.
- Beş illik trend. Köhnə 10-K-lardan seyreltilmiş orta səhm sayını götürün. Bir pis il satınalma ola bilər; hər il 2–4% artım isə vərdişdir.
- Ümumi və xalis. Verilən səhmləri geri alınanlara bölün. Nisbət yarıdan çoxdursa, geri alış əsasən işçi kompensasiyasını maliyyələşdirir.
- Xalis səhmin real dəyəri. Pul axınları hesabatından geri alış və vergi tutulması ödənişlərini toplayıb xalis ləğv olunan səhm sayına bölün.
- Maliyyə mənbəyi. Geri alış + dividendi sərbəst pul axını ilə müqayisə edin. İldən-ilə yeni borcla maliyyələşən geri alış EPS artsa belə riski böyüdür.
- Ödənilən qiymət. 5-ci bənddəki aylıq orta qiymətləri həmin dövrdəki qiymətləndirmə ilə tutuşdurun. Çox yüksək əmsallarla kütləvi alış dəyəri məhv edə bilər.
- Gələcək səhmlər. Hüquqa çevrilməmiş mükafatları, opsionları və konvertasiya səhmlərini dövriyyədəki sayın faizi kimi qeyd edin.
Tez-tez edilən səhvlər
- Elan olunan icazəni xərc kimi qəbul etmək. "100 milyard dollarlıq geri alış" müddəti olmayan proqramın tavanıdır, xərclənmiş pul deyil.
- Ümumi geri alış sayı ilə hesablamaq. Şirkət işçilərə səhm verirsə, bu, payınızın artımını şişirdir.
- Hər geri alışı avtomatik yaxşı saymaq. Şişirdilmiş qiymətə alınan səhmlər dəyəri qalan səhmdarlardan satanlara ötürür.
- Hər buraxılışı pis saymaq. Ədalətli qiymətə artım üçün və ya təhlükəli borcdan qaçmaq üçün kapital cəlbi mövcud sahibləri qoruya bilər.
- Orta çəkili sayın vaxtını unutmaq. EPS il üzrə orta səhm sayı ilə hesablanır, ona görə ilin sonundakı böyük geri alış bu ilin yox, gələn ilin EPS-inə daha çox təsir edir.
Bu təhlilin hüdudları
Səhm sayı sizə şirkətdəki faiz payınız haqqında danışır, şirkətin qiymətinin ədalətli olub-olmadığı haqqında yox. Mənfəəti azalan və səhm sayı kiçilən şirkət yenə də kiçilən biznesdir. Yuxarıdakı rəqəmlər bir şirkətin bir maliyyə ilinə aiddir və növbəti hesabatla dəyişəcək; qərar verməzdən əvvəl SEC EDGAR-dan aktual 10-K və 10-Q-nu yükləyin. Bu yazı investisiya tövsiyəsi deyil.
Mənbələr (yoxlanış tarixi: 06.10.2026): Apple Inc., 27 sentyabr 2025-ci ildə bitən maliyyə ili üzrə Form 10-K (5-ci bənd; mənfəət, kapital və pul axınları hesabatları; 3, 10 və 11-ci qeydlər), SEC EDGAR; 17 CFR 229.703 (S-K Reqlamenti, 703-cü bənd); 26 U.S.C. § 4501.