Risk və araşdırma
Mövqe həcmi: risk büdcəsindən səhm sayına necə keçmək
Əvvəlcə zərəri qərarlaşdırın, səhm sayı hesablamadan özü çıxsın. Bölmə düsturu, dörd nümunə, formulun vermədiyi ikinci limit və ardıcıl on zərərin 1% ilə 10% arasındakı fərqi.
"Bu səhmə nə qədər pul qoyum?" — sual məhz bu formada verilən kimi cavab da yanlış olur. Məbləği əvvəlcədən seçəndə zərərin nə qədər olacağı açıq qalır və bunu ancaq qiymət hərəkət edəndən sonra öyrənirsiniz. Ardıcıllığı dəyişin: əvvəlcə səhv çıxsanız nə qədər itirməyə hazır olduğunuzu qərarlaşdırın, səhm sayı isə hesablamadan özü çıxsın.
Səhm sayını iki rəqəm müəyyən edir
Bütün hesablama yalnız iki girişdən asılıdır və onların heç biri şirkətə olan inamınız deyil.
Risk büdcəsi — bu fikir səhv çıxarsa itirməyə razı olduğunuz məbləğdir. Adətən hesab kapitalının kiçik faizi kimi təyin olunur: 5 000 dollarlıq hesabın 1%-i 50 dollar edir. Bu, mütləq itirəcəyiniz pul deyil, səhv etmək ehtimalı üçün ayrılan büdcədir.
Təkzib həddi — alış səbəbinizin artıq doğru olmadığı qiymətdir: saxlaması gözlənilən dayaq səviyyəsi, hesabatdan sonra məntiqini itirən qiymət, altında tezisinizin sadəcə işləmədiyi hədd. Bu rəqəm şirkətdən və qrafikdən gəlir; "bu qədər itirsəm, dözərəm" düşüncəsindən yox.
Giriş qiyməti ilə təkzib həddi arasındakı məsafə səhm başına riskdir. Qalanı bölmədir:
Səhm sayı = risk büdcəsi ÷ (giriş qiyməti − təkzib həddi)
Nəticəni həmişə aşağıya, tam səhmə qədər yuvarlaqlaşdırın. Yuxarı yuvarlaqlaşdırmaq elə indicə təyin etdiyiniz büdcəni səssizcə aşır.
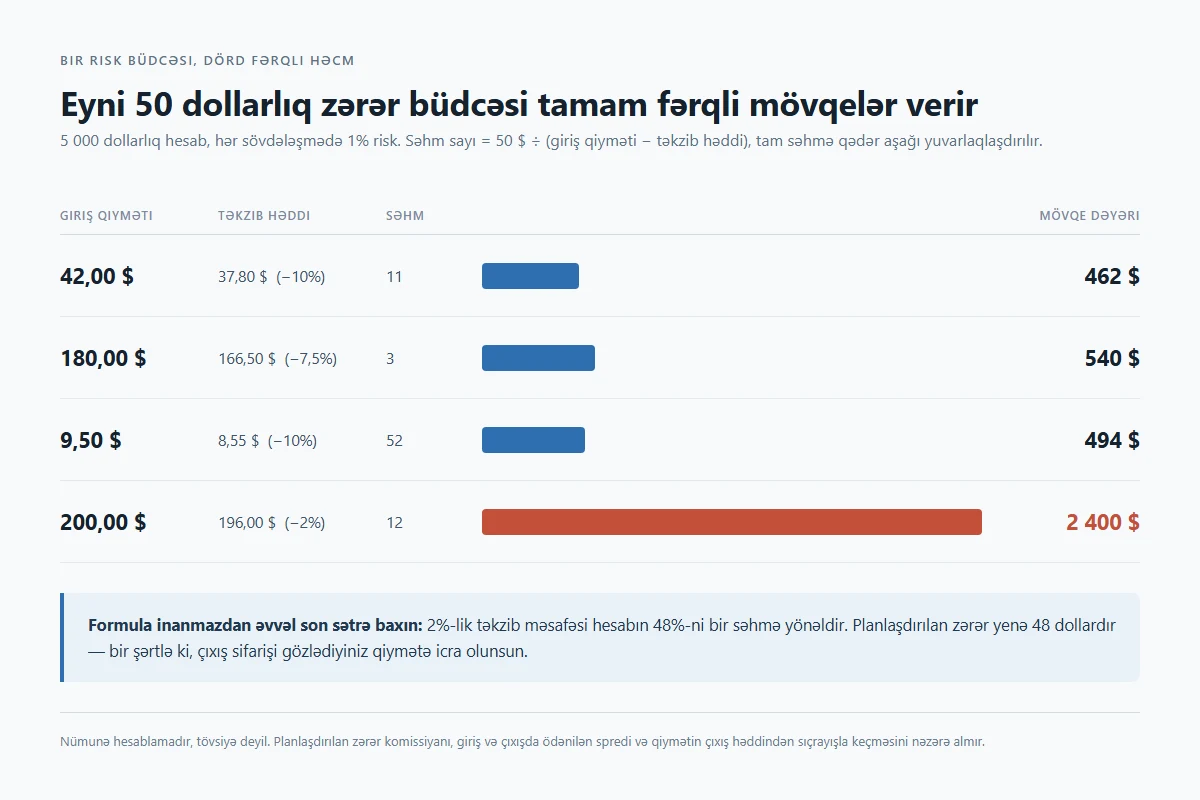
Eyni 50 dollar tamam fərqli mövqelər verir
Dörd fikir, bir hesab, bir risk büdcəsi — və bir-birinə heç bənzəməyən dörd mövqe:
| Giriş | Təkzib həddi | Səhm başına risk | Dəqiq say | Tam səhm | Mövqe dəyəri | Çıxışdakı zərər |
|---|---|---|---|---|---|---|
| 42,00 $ | 37,80 $ (−10%) | 4,20 $ | 11,90 | 11 | 462 $ | 46,20 $ |
| 180,00 $ | 166,50 $ (−7,5%) | 13,50 $ | 3,70 | 3 | 540 $ | 40,50 $ |
| 9,50 $ | 8,55 $ (−10%) | 0,95 $ | 52,63 | 52 | 494 $ | 49,40 $ |
| 200,00 $ | 196,00 $ (−2%) | 4,00 $ | 12,50 | 12 | 2 400 $ | 48,00 $ |
İlk üç mövqenin 500 dollara yaxın alınması təsadüfdür, plan deyil. Səhmin qiyməti demək olar ki, heç nəyi həll etmədi: 9,50 dollarlıq kağızla 180 dollarlıq kağız təxminən eyni həcm verdi, çünki təkzib məsafələri faizlə oxşar idi. Bu üsulun mənası elə budur — mövqe çıxış səviyyəsinin harada olduğuna uyğunlaşır.
Aşağıya yuvarlaqlaşdırmanın nəticəsinə də diqqət edin. 180 dollarlıq fikirdə risk 50 yox, 40,50 dollar oldu, çünki tam səhmlə daha dəqiq alınmır. Kəsrli səhm sifarişini dəstəkləyən platformada büdcəni daha dəqiq tutmaq olar, amma istifadə olunmayan büdcə heç vaxt baha başa gələn səhv deyil; baha başa gələni dörd səhmə yuvarlaqlaşdırıb büdcəni 8% aşmaqdır.
Dar çıxış həddi böyük mövqe üçün icazə deyil
Cədvəlin son sətri yeni başlayanların ən çox zərər gördüyü yerdir. 2%-lik təkzib məsafəsi hesablamaya görə 12 səhm "icazə verir" — 2 400 dollar, yəni 5 000 dollarlıq hesabın 48%-i bir şirkətdə. Formula ödənilib, planlaşdırılan zərər doğrudan da 48 dollardır.
Lakin burada bütün yükü "planlaşdırılan" sözü daşıyır. Hesabat günü qiymət çıxış həddinizin altından sıçrayışla açılırsa, siz hesabın 1%-ni yox, 2 400 dollarlıq səhmdə sıçrayışın apardığı qədərini itirirsiniz. Gecə ərzində 12%-lik fərq 288 dollar deməkdir — büdcədən altı dəfə çox.
Ona görə də hər həcm formulunun ikinci, müstəqil məhdudiyyətə ehtiyacı var: risk hesablaması nə deyirsə desin, bir şirkətə hesabın maksimum neçə faizinin qoyulacağı. Öz rəqəminizi lazım olmamışdan əvvəl yazın. İki qayda ziddiyyət təşkil edəndə kiçik olan qazanır.
Hesablamanın fərz etdiyi şeylər bazarın öhdəliyi deyil
Yuxarıdakı arifmetika səssizcə güman edir ki, mövqedən məhz təkzib həddində çıxacaqsınız. Bunu heç nə zəmanət altına almır.
Mövqeyi stop (zərəri dayandırma) sifarişi ilə qorumağı planlaşdırırsınızsa, onun nə etdiyini bilin: stop qiyməti icra zəmanəti yox, tətikdir. FINRA-nın dalğalı bazarlarda stop sifarişlərinə dair investor materialı bunu birbaşa yazır — sifariş stop qiymətindən əhəmiyyətli dərəcədə fərqli qiymətə icra oluna bilər; qısa müddətdə baş verən sürətli hərəkət stop sifarişini işə sala bilər, səhm isə sonra geri qayıdıb əvvəlki səviyyəsində ticarətə davam edə bilər. Stop-limit sifarişi razılaşdığınız qiyməti məhdudlaşdırır, amma əvəzində əks riski gətirir: sifariş ümumiyyətlə icra olunmaya bilər.
Hesablama ilə hesabat arasında daha üç sızma nöqtəsi var:
- Spred. Alışı ask, çıxışı bid qiyməti ilə edirsiniz, yəni icra mükəmməl olsa belə gediş-gəliş tam spredi ödəyir. Dövriyyəsi az kağızlarda bu, kiçik risk büdcəsinin nəzərəçarpan hissəsidir; hesablanma qaydası likvidliyin real ticarət xərcinizi necə dəyişdiyi yazısındadır.
- Komissiya. Onun ağırlığı büdcənizlə tərs mütənasibdir. Gediş-gəliş 0,70 dollar tutursa, 50 dollarlıq büdcədə bu 1,4%-dir — əhəmiyyətsiz. 500 dollarlıq hesabda 1% risk isə 5 dollar büdcə deməkdir və həmin 0,70 dollar sövdələşmə hələ heç nə etməmiş büdcənin 14%-ni yeyir.
- Hazır vəsait. Hesablama pulun real olaraq əlçatan olduğunu güman edir. Satışdan sonra ABŞ səhmləri T+1 qaydası ilə hesablaşır və bu, gəlirin nə vaxt çıxarıla və ya yenidən istifadə oluna biləcəyini müəyyən edir: səhm satışından sonra pul nə vaxt əlinizdə olur.
Artıq açıq olan riski toplamağı unutmayın
Hər sövdələşməni ayrıca ölçmək altı açıq mövqeniz varsa, yanlış suala cavab verir. Hər biri 1% olan altı fikir hesabın 6%-inin riskdə olması deməkdir — əgər onların dördü eyni sektordursa və eyni faiz dərəcəsi xəbərinə reaksiya verirsə, bu, dörd müstəqil mərcdən çox, bir dənə 4%-lik mərcə bənzəyir.
Açıq riskin cari cəmini aparın: hər mövqe üçün cari qiymətlə təkzib həddi arasındakı fərqi səhm sayına vurun və hamısını toplayın. Bu cəmə tavan qoyun. Yeni fikir tavanı aşırsa, ya ondan imtina edin, ya da əvvəlcə başqa yerdə həcmi azaldın. Pis həftənin real olaraq necə hiss olunacağını məhz bu rəqəm həll edir və bir səhifəlik risk planının gözönündə saxlamalı olduğu göstərici də budur.
Faiz niyə kiçik olmalıdır
Ardıcıl zərərlər fərziyyə deyil — müstəqil nəticələr silsiləsi belə görünür. Ardıcıl on zərərin yığılmış ziyanı və sonra əvvəlki səviyyəyə qayıtmaq üçün lazım olan artım:
| Sövdələşmə başına risk | On ardıcıl zərərdən sonra enmə | Bərabərləşmək üçün artım |
|---|---|---|
| 1% | −9,6% | +10,6% |
| 2% | −18,3% | +22,4% |
| 5% | −40,1% | +67,0% |
| 10% | −65,1% | +186,8% |
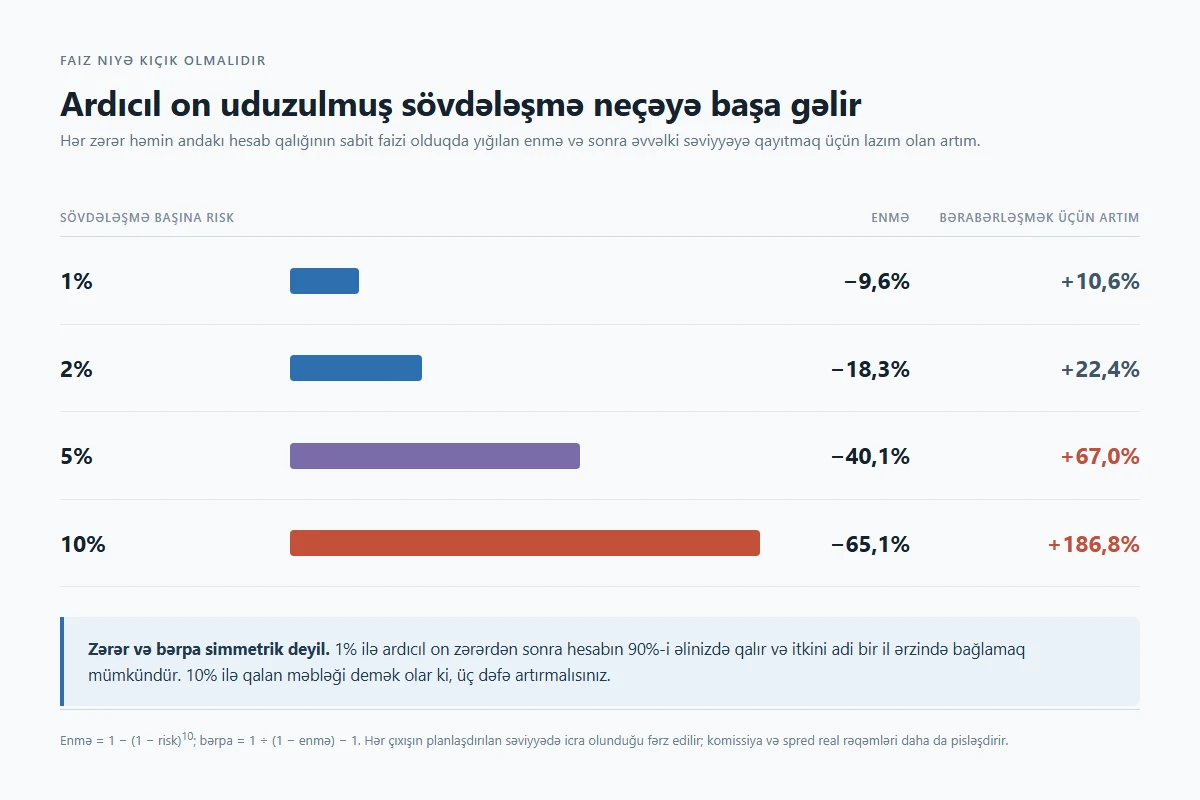
Bütün arqument bu asimmetriyadadır. 1% ilə hesabın onda birini itirirsiniz və adi bir il bunu bərpa edir. 10% ilə hesabın üçdə ikisi gedir, qalanı isə demək olar üç dəfə artırmalı olursunuz — özü də daha çox səhv qərar doğuran psixoloji təzyiq altında.
Praktikada beş tipik səhv
- Həcmi inamla ölçmək. "Bundan tam əminəm" bir hissdir, giriş göstəricisi deyil. İnam sövdələşməyə girib-girməmək qərarına aiddir, həcminə yox.
- Girişdən sonra təkzib həddini dəyişmək. Qiymət səviyyəyə yaxınlaşanda çıxışı bir az aşağı sürüşdürmək 50 dollarlıq planlı zərəri hüdudsuz zərərə çevirir. Səviyyə səhv idisə, mövqe də səhv idi: bağlayın və yenidən planlaşdırın.
- Çıxışı büdcədən çıxarmaq. Çıxış həddini rahat həcmin tələb etdiyi yerə qoymaq onu səhmin adi gündəlik tərpənişi ilə çata biləcəyi qiymətə salır. Əvvəl çıxış, sonra həcm.
- Niyyəti stop sifarişi saymaq. "Ora düşsə, əl ilə satacağam" deyilən səviyyə yalnız həmin anda ekran qarşısında olduğunuz və əliniz əsmədiyi qədər etibarlıdır. Hansını işlətdiyinizi şüurlu seçin.
- Keçmiş hesab qalığı ilə hesablamaq. Enmədən sonra 1% — qalan məbləğin 1%-idir. Cari kapitaldan hesablayın: bu, pis dövrdə həcmi özü kiçildir, bərpa zamanı isə yenidən böyüdür.
Sifarişi göndərməzdən əvvəl
Yazılı şəkildə dörd şey olmalıdır: təkzib həddi və onun məhz o qiymət olmasının səbəbi; valyuta ilə risk büdcəsi; bölmədən çıxan və aşağı yuvarlaqlaşdırılmış səhm sayı; mövqe dəyərinin bir şirkət üzrə limitinizə sığdığının və yeni mövqe ilə birlikdə ümumi açıq riskin tavanı aşmadığının yoxlanışı. Bunlardan biri yoxdursa, sifariş hazır deyil. Çıxış səviyyəsi hazır olandan sonra hesablama otuz saniyə çəkir — düşünməyə dəyən hissə elə həmin səviyyədir.
Mənbələr
- FINRA, Stop Orders: Factors to Consider During Volatile Markets (dərc olunub 26 mart 2025; yoxlanılıb 22 sentyabr 2026). Mətndəki ifadələr məzmunca tərcümə olunub.
- SEC İnvestorların Maarifləndirilməsi İdarəsi, Investor Bulletin: Stop, Stop-Limit, and Trailing Stop Orders.
Yazıdakı bütün dollar rəqəmləri hesablamanı göstərmək üçün seçilmiş nümunələrdir. Onlar tövsiyə deyil və konkret heç bir səhmi təsvir etmir.