Sifarişlər və xərclər
Bid-ask spred: likvidlik real ticarət xərcinizi necə dəyişir
Spred təsdiq sənədində görünmür, amma az dövriyyəli səhmdə bütün görünən haqlardan baha başa gəlir. Onu faizə necə çevirmək, nə vaxt genişləndiyi və sifarişin real nəyə dolduğunu necə yoxlamaq.
Son fakt yoxlaması: 19 sentyabr 2026. Aşağıdakı qayda istinadları SEC-in öz qəbul sənədlərindən, işçi heyətinin izahlarından, uyğunluq bələdçisindən və FINRA qayda kitabından götürülüb. Regulation NMS üzrə uyğunluq tarixləri artıq bir dəfə dəyişdirilib və yenidən dəyişə bilər; tarixə arxalanmadan əvvəl mənbəyə baxın.
Komissiya təsdiq sənədində görünür. Spred görünmür. O, sifariş dolduğu anda qiymətin özündən tutulur və az dövriyyəli səhmdə bütün görünən haqlardan qat-qat böyük ola bilər.
Mündəricat
- İki qiymətin mənasını anlayın
- Spredi faizə çevirin
- Spredin nə vaxt genişləndiyini bilin
- Tik ölçüsünün qoyduğu həddi görün
- Real ödədiyinizi yoxlayın
- Xərci azaldan addımları tətbiq edin
- Ən çox buraxılan səhvlərdən qaçın
Bir kotirovkanın arxasındakı iki qiymət
Səhm kotirovkası bir rəqəm deyil, ikidir. Bid — kiminsə həmin an səhm üçün ödəməyə hazır olduğu ən yüksək qiymət. Ask (təklif) — kiminsə satmağa hazır olduğu ən aşağı qiymət. SEC bu ikisi arasındakı fərqi spred adlandırır.
Bid həmişə aşağıdakı rəqəmdir. Bu fərq kiminsə sizdən tutduğu haqq deyil — bu, dərhal icra tələb etməyin qiymətidir. İndi almaq istəyən ask-ı götürür, indi çıxmaq istəyən bid-i götürür. Hər iki tərəfdə hazır dayanan isə fərqi öz payına yığır.
Bunun konkret bir nəticəsi var: bazar sifarişi sizə icra zəmanəti verir, qiymət zəmanəti yox. SEC-in ifadəsi açıqdır — bazar sifarişi mövcud ən yaxşı qiymətə icra olunur və həmin qiymət təmin edilmir. Gördüyünüz kotirovka ilə aldığınız qiymət iki ayrı şeydir və aradakı məsafənin böyük hissəsi spreddir.
Spredi sentlə yox, faizlə oxuyun
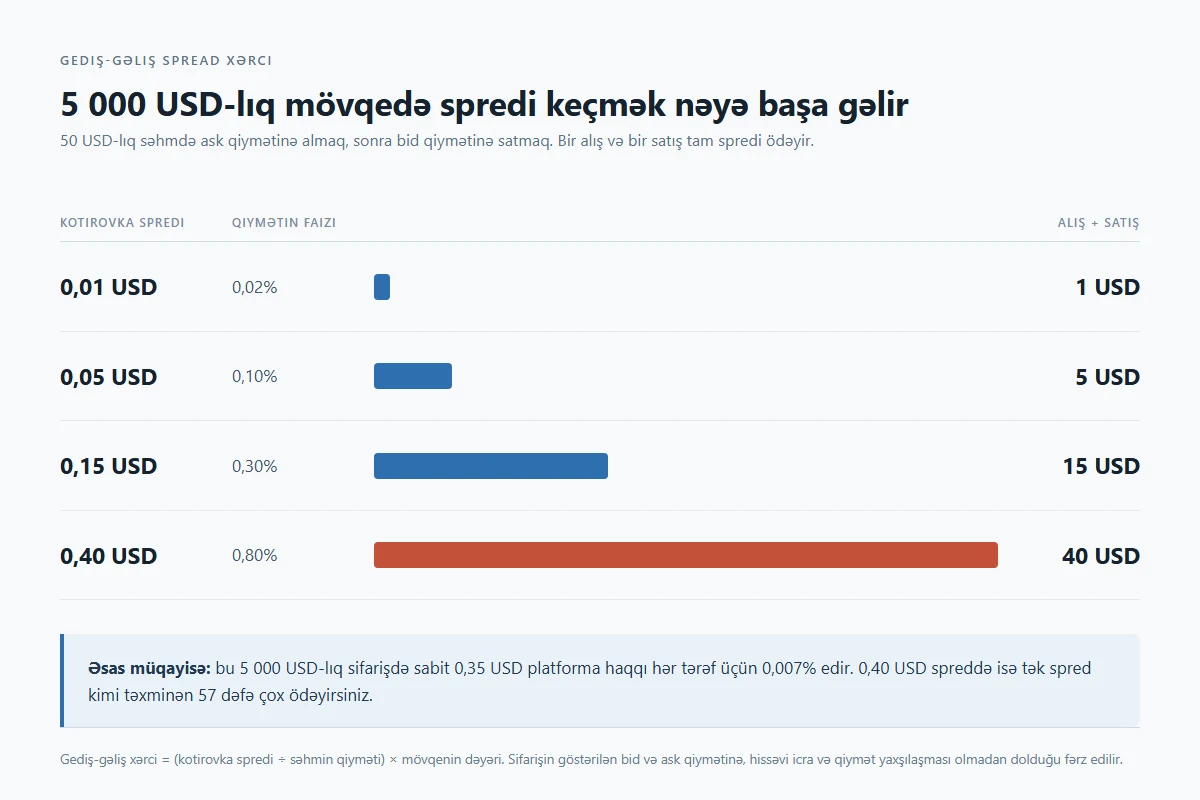
Dörd sent az səslənir. Amma azlıq tamamilə səhmin qiymətindən asılıdır. 400 USD-lıq səhmdə dörd sent 0,01% edir. 6 USD-lıq səhmdə isə eyni dörd sent 0,67%-dir — eyni mövqe dəyəri üçün altmış yeddi dəfə ağır.
Hesablama qısadır:
Gediş-gəliş spred xərci = (kotirovka spredi ÷ səhmin qiyməti) × mövqenin dəyəri
Bir alış və bir satış tam spredi bir dəfə ödəyir. Hələ satmadan, yalnız giriş, orta nöqtəyə nisbətən bunun təxminən yarısına başa gəlir.
Sonuncu sətir üzərində dayanmağa dəyər. 5 000 USD-lıq mövqedə qırx sentlik spred sabit 0,35 USD sifariş haqqından təxminən əlli yeddi dəfə baha başa gəlir. Əgər platformaları yalnız elan edilmiş komissiya cədvəli və 0,35 USD minimumu üzrə müqayisə edirsinizsə, kiçik rəqəmi müqayisə edirsiniz.
Eyni hesab spred xərcinin niyə məbləği yox, əməliyyat sayını cəzalandırdığını izah edir. 0,30%-lik on gediş-gəliş — şirkət haqqında hər hansı fikir sınaqdan keçməmiş mövqenin 3%-i gedib.
Spred nə vaxt genişlənir
Spred səhmin dəyişməz xüsusiyyəti deyil. O şəraitlə birlikdə dəyişir və işin böyük hissəsini dörd amil görür.
Kitabın başında neçə səhm durur. Ən yaxşı bid-də cəmi 100 səhm varsa, 800 səhmlik sifariş arxadakı daha pis qiymətləri yeyir. Belə halda kotirovka spredi böyük sifarişin real ödədiyini olduğundan az göstərir.
Volatillik. Hər iki tərəfə kotirovka verən tərəf xəbər gələndə pis qiymətdə tutulmaq riskini daşıyır. Qeyri-müəyyənlik artdıqca fərq də kompensasiya kimi genişlənir.
Günün saatı. Əsas sessiyanın ilk və son dəqiqələri gecə yığılan sifarişləri və bağlanış hərracının axınını udur. Hər iki pəncərədə kotirovkalar davamsız olur.
Əsas sessiyanın ümumiyyətlə açıq olub-olmaması. FINRA-nın uzadılmış saatlar üzrə açıqlama qaydası mexanizmi birbaşa yazır: uzadılmış saatlarda aşağı likvidlik və yüksək volatillik konkret qiymətli kağız üzrə normaldan geniş spredlə nəticələnə bilər. Həmin qayda aşağı likvidliyi ayrıca risk kimi sadalayır. Sifarişi bazar açılışı öncəsi və ya gecə sessiyasında verirsinizsə, spredin gündüz yadda saxladığınız rəqəmdən geniş olduğunu güman edin.
Kotirovkanın darlığına qoyulan hədd
ABŞ kotirovkasının nə qədər dar ola biləcəyinə tənzimləyici hədd var və bu hədd bu yaxınlarda dəyişib. 2024-cü ilin sentyabrında SEC Regulation NMS-in 612-ci Qaydasına düzəliş qəbul edərək 1,00 USD və ondan baha NMS səhmləri üçün 0,005 USD minimum qiymət addımı əlavə etdi. Hansı addımın tətbiq olunacağını birja seçmir — o, səhmin özünün müəyyən qiymətləndirmə dövründəki Zamana görə Çəkilmiş Orta Kotirovka Spredinə görə təyin edilir.
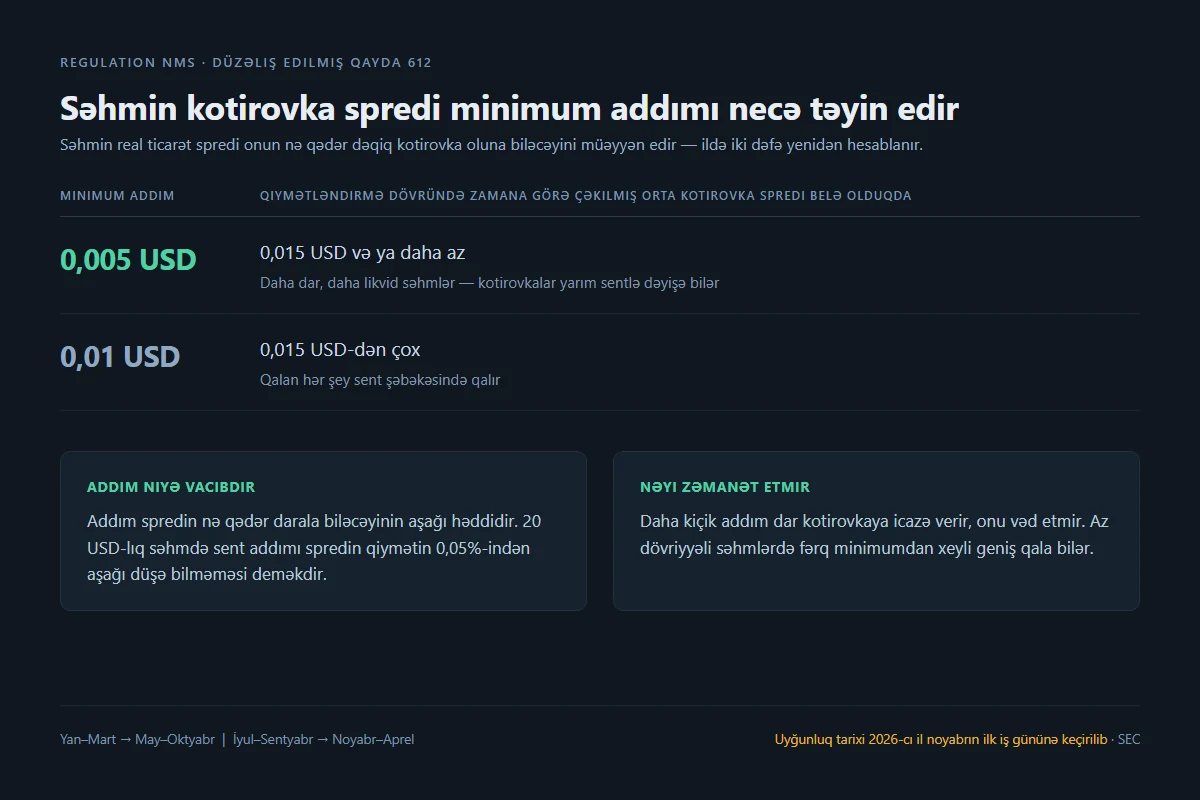
Buradan iki praktiki nəticə çıxır. Birincisi, addım həddir, vəd deyil: daha kiçik addım dar kotirovkaya icazə verir, amma onu yaratmır və az dövriyyəli səhmlərdə fərq minimumdan xeyli geniş qalacaq. İkincisi, vaxt məsələsi hələ oturuşmayıb. SEC 31 oktyabr 2025-ci il tarixli azadolma sərəncamı ilə 600(b)(89)(i)(F) və 612-ci Qaydalar üzrə uyğunluq tarixini 2026-cı il noyabrın ilk iş gününə keçirdi. Daha erkən tarix göstərən mətnləri köhnəlmiş sayın.
Ödədiyinizi necə yoxlamaq olar
Spred xərcini dürüst ölçmək üçün sifarişinizin daxil olduğu andakı orta nöqtə ilə müqayisə etmək lazımdır. Bu ölçü effektiv spred adlanır və 1 avqust 2026-cı ildən onu tapmaq xeyli asanlaşıb.
Həmin tarix Regulation NMS-in düzəliş edilmiş 605-ci Qaydası üzrə uyğunluq tarixidir — sifarişin icra keyfiyyəti haqqında açıqlama qaydasının 2000-ci ildən bəri ilk ciddi yenilənməsi. Ona görə bazar mərkəzləri aylıq icra keyfiyyəti hesabatları dərc edir; 100 000 və daha çox müştəri hesabı təqdim edən və ya saxlayan broker-dilerlər isə öz broker-diler fəaliyyəti üzrə ayrıca hesabat hazırlamalıdır. Effektiv spred, kotirovka spredi və qiymət yaxşılaşması ilə yanaşı, yenilənmiş hesabatlara əlavə zaman üfüqləri üzrə realizə olunmuş spred və orta effektiv spredin orta kotirovka spredinə nisbətinin faizi daxil edilib.
Sonuncu nisbət — çox vaxt E/Q kimi yazılır — öyrənməyə dəyər olanıdır. 100%-dən aşağı göstərici sifarişlərin orta hesabla kotirovka spredinin içində dolduğunu bildirir. 100%-ə yaxın göstərici isə birbaşa kotirovkada dolduğunu. Bu nisbət iki məkanı səhm qiymətləri müqayisəni təhrif etmədən yan-yana qoymağa imkan verir; sadə sent rəqəmləri bunu bacarmır.
Bu hesabatlar ABŞ bazar mərkəzlərini əhatə edir. Onlar birjanın buraxdığı tokenləşdirilmiş məhsulu təsvir etmir və hazırda belə məhsul üçün eyni səviyyədə açıqlama mövcud deyil. Bu marşrutu ənənəvi broker hesabı ilə müqayisə edərkən həmin boşluğu nəzərə alın.
Spred xərcini azaldan addımlar
- Spred genişdirsə, limit sifarişi verin. O, ödəyəcəyiniz qiymətə tavan qoyur və ən pis icranı rədd edir. Əvəzində sifariş dolmaya bilər — bu seçim bazar və limit sifarişlərinin müqayisəsində ətraflı açılır.
- Sifarişin həcmini kitabda görünən həcmlə tutuşdurun. Kitabın başı planladığınız sifarişdən nazikdirsə, onu bütöv göndərmək əvəzinə hissələrə bölün.
- İlk və son bir neçə dəqiqədən yayının, orada olmaq üçün konkret səbəbiniz yoxdursa.
- Spredi faizə çevirib gözlədiyiniz gəlirlə tutuşdurun. 0,30%-lik gediş-gəliş iki illik fikir üçün səs-küydür, iki günlük əməliyyat üçün isə dağıdıcı.
- Spredi təkcə girişdə yox, çıxışda da yoxlayın. Alanda mövcud olan likvidlik satanda olmaya bilər — spred xərci adətən məhz burada adamı təəccübləndirir.
Tez-tez buraxılan səhvlər
Sıfır komissiyalı məkanı sıfır xərcli saymaq. Spredi qiymətə bölmədən sentlə qiymətləndirmək. Səhmin gündüz spredinin axşam saat 16:30-da da keçərli olduğunu düşünmək. Sifarişin həcmini kitabın başında real duran səhmlərlə yox, orta günlük dövriyyə ilə ölçmək. Və limit sifarişinin dolmamasını uğursuzluq saymaq — halbuki pis qiymətdən imtina etmək onun bütün mənasıdır.
Mənbələr
- SEC, Tick Sizes — A Small Entity Compliance Guide: sec.gov
- SEC mətbuat açıqlaması 2024-137, minimum qiymət addımları və giriş haqqı tavanları: sec.gov
- SEC mətbuat açıqlaması 2025-130, Regulation NMS uyğunluq tarixləri üzrə azadolma sərəncamı: sec.gov
- SEC işçi heyəti, Frequently Asked Questions: Rule 605 of Regulation NMS: sec.gov
- FINRA 2265-ci Qayda, Extended Hours Trading Risk Disclosure: finra.org
- SEC, Spread və Bid-Ask Spread lüğət maddələri: investor.gov