Sifarişlər və xərclər
T+1 hesablaşma: səhm satışından sonra pulu nə vaxt çıxara bilərsiniz
Satış məbləği hesabda görünür, amma çıxarıla bilmir. Ticarət tarixi ilə hesablaşma tarixinin fərqi, ödəniş üçün neçə iş gününüz var və nağd hesabı 90 günə məhdudlaşdıran üç səhv.
Səhmi satırsınız, məbləğ dərhal hesabda görünür, amma çıxarış düyməsi imtina edir. Sistemdə nasazlıq yoxdur: ekranda gördüyünüz rəqəm hələ ödənməmiş bir öhdəlikdir. Onun nə vaxt real pula çevrildiyini iki qısa normativ sənəd müəyyən edir və hər ikisini bir oturuma oxumaq olar.
Ticarət tarixi ilə hesablaşma tarixi eyni gün deyil
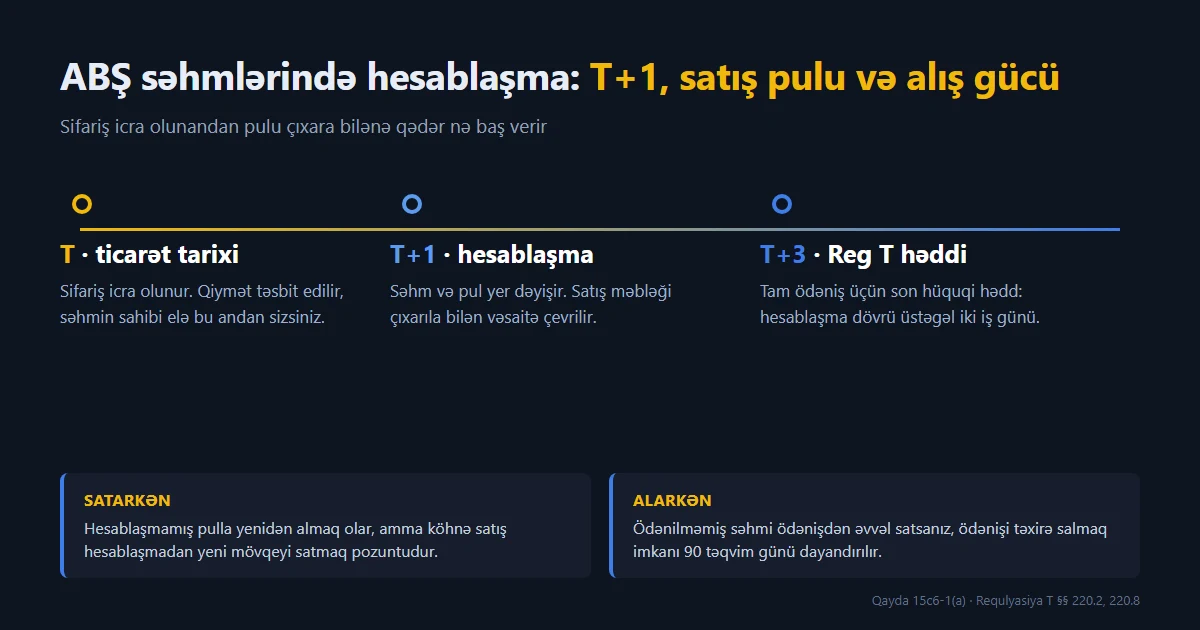
Ticarət tarixi (T) sifarişin icra olunduğu andır. Qiymət, həcm və mülkiyyət hüququ elə orada təsbit edilir — alıcı hələ heç nə fiziki olaraq yerini dəyişməsə də, həmin andan səhmin iqtisadi sahibidir.
Hesablaşma tarixi isə səhmlə pulun iki broker arasında klirinq sistemi vasitəsilə faktiki mübadilə olunduğu gündür. 28 may 2024-cü ildən ABŞ-da standart bir iş günüdür. Qaydanın özü — 17 CFR § 240.15c6-1(a) — cəmi bir cümlədir:
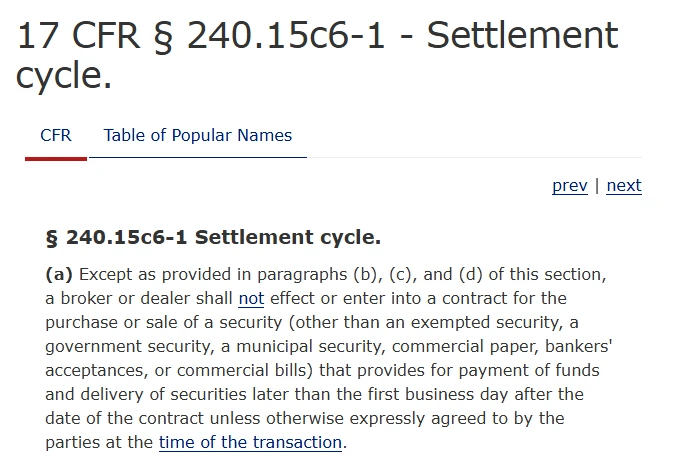
Bu cümlədə «T+1» yarlığından daha vacib iki detal var.
Birincisi, söhbət iş günündən gedir, 24 saatdan yox. Həftəsonları və ABŞ birja bayramları sayılmır. 25 noyabr 2026-cı ildə, çərşənbə günü satsanız, hesablaşma 27 noyabr, cümə gününə düşür, çünki arada Şükran günü bazarın bağlı olduğu bayramdır. Diqqət yetirin ki, burada ABŞ təqvimi işləyir: Novruz həftəsində Bakıda banklar bağlı olsa da, Nyu-Yorkda hesablaşma öz qrafiki ilə gedir — sizin üçün gecikən hissə bankdakı köçürmə olur, birjadakı hesablaşma yox.
İkincisi, qaydada «tərəflər əks razılığa gəlməyibsə» qeydi var. T+1 standartdır, dəyişməz hədd deyil.
Qayda bütöv kateqoriyaları da kənarda saxlayır: azad edilmiş qiymətli kağızlar, dövlət və bələdiyyə kağızları, kommersiya kağızları və bank akseptləri (a) bəndinə düşmür. (b) bəndi birjada listinqə düşməyən məhdud ortaqlıq paylarını və svopları əlavə edir, (c) bəndi isə ABŞ-ın şərq vaxtı ilə 16:30-dan sonra qiymətləndirilən ilkin yerləşdirmələrə ikinci iş gününə qədər vaxt verir. Adi listinqli səhm və ETF alırsınızsa, bunların heç biri sizə toxunmur; ilkin yerləşdirmə və ya xəzinə istiqrazı alırsınızsa, təsdiq sənədindəki tarixi oxuyun.
Hesablaşmış pul, hesablaşmamış pul və ödənilməmiş alış
Hesab bir rəqəm göstərə bilər, amma o rəqəmin üç fərqli statusu olur.
Hesablaşmış vəsait dövrünü başa vurub. Onunla ticarət edə, onu çıxara və ya saxlaya bilərsiniz — məhdudiyyət yoxdur.
Hesablaşmamış satış məbləği hesablaşma tarixinə çatmamış satışdan gələn puldur. Nağd hesabda demək olar ki, hər broker həmin pulla dərhal yenidən almağa icazə verir — bu, normaldır. İcazə verilməyən şey odur ki, köhnə satış hesablaşmamış yeni mövqeyi satasınız. Broker tətbiqində bunu çox vaxt ingiliscə good-faith violation kimi görəcəksiniz: broker sizə xoş niyyətlə kredit verib, siz isə borcu bağlamamış mövqedən çıxmısınız.
Ödənilməmiş alış bunun güzgü əksidir. Requlyasiya T-nin § 220.8(b) bəndi brokerdən tam nağd ödənişi bir ödəniş dövrü ərzində almağı tələb edir, § 220.2 isə həmin dövrü «standart hesablaşma dövrü üstəgəl iki iş günü» kimi təyin edir — yəni T+1 şəraitində ticarət tarixindən üç iş günü. Vaxt keçsə, § 220.8(b)(4) brokerə mövqeyi ləğv etməyi və ya satmağı tapşırır; 1 000 ABŞ dollarından aşağı fərqlər nəzərə alınmaya bilər.
Praktikada heç bir broker bu hüquqi həddi gözləmir. Daxili qaydalar adətən ödənişi hesablaşma gününə qədər tələb edir, T+3 isə yalnız bank köçürməsi gecikəndə üzə çıxır.
Bir həftəlik nümunə
Tutaq ki, nağd hesabda 2 000 dollar hesablaşmış vəsait var və həftədə bayram yoxdur.
| Gün | Əməliyyat | Sonra hesablaşmış vəsait |
|---|---|---|
| Bazar ertəsi | A səhmini 1 000 dollara alırsınız | 1 000 dollar |
| Bazar ertəsi | B səhmini satıb 1 500 dollar alırsınız | 1 000 hesablaşmış + 1 500 hesablaşmamış |
| Çərşənbə axşamı | Hər iki əməliyyat hesablaşır | 2 500 dollar |
İndi bir detalı dəyişək. Bazar ertəsi həmin 1 500 dollarlıq hesablaşmamış məbləğlə C səhmini alırsınız, günortadan sonra C 4% qalxır və siz onu satırsınız. B səhmi isə yalnız çərşənbə axşamı hesablaşır. Nəticədə sabaha qədər mövcud olmayan pulla alınmış mövqeyi satmış olursunuz.
Bunun cəzasını qayda yox, broker müəyyən edir: əksər şirkətlər belə halları qeyd edir və 12 aylıq dövrdə bir neçəsi yığılanda hesabı 90 günlük olaraq yalnız hesablaşmış vəsaitlə ticarətə keçirir. Ticarət dayanmır, sadəcə hər alış dövrünü artıq bitirmiş pulla örtülməlidir. Hədd brokerdən brokerə dəyişir, ona görə də əhəmiyyətli olan rəqəm sizin müqavilənizdə yazılandır.
Daha ağır variant qaydanın öz mətnindədir. § 220.8(c)(1) bildirir ki, ödənilməmiş kağız tam ödəniş alınmamış satılıbsa və ya başqa brokerə verilibsə, ödənişi ticarət tarixindən sonraya saxlamaq imkanı 90 təqvim günü ləğv olunur. Bu, brokerin nəzakət tədbiri deyil — normanın özüdür.
Üçüncü ssenarinin adı nadir hallarda çəkilir. Bazar ertəsi alırsınız, pulu çərşənbə axşamı köçürməyi planlaşdırırsınız, köçürmə gecikir və broker alışı örtmək üçün hesabdakı başqa bir kağızı satır. Həmin örtmə satışı da yalnız növbəti iş günü hesablaşır, yəni alış ödəniş anında heç vaxt hesablaşmış pulla maliyyələşdirilməyib. Təkrarlanan örtmə satışları əksər brokerdə eyni 90 günlük nəticəyə gətirir.
Alış gücü nağd hesabda və marja hesabında
Nağd hesabda alış gücü hesablaşmış vəsait üstəgəl, bir qayda olaraq, hələ yenidən satmadığınız hesablaşmamış məbləğdir. Məhdudiyyəti hesablaşma dövrü qoyur.
Marja hesabında satış məbləği adətən dərhal alış gücü kimi istifadəyə açılır, çünki broker klirinqi gözləmək əvəzinə hesaba kredit verir. Orada hesablaşmamış pulla alınmış mövqeyi satmaq good-faith pozuntusu yaratmır. Bunun müqabilində hesablaşma məhdudiyyətini faizli kredit münasibəti ilə, saxlama tələbi və məcburi satış ehtimalı ilə əvəz etmiş olursunuz — yəni risk yox olmur, başqa formaya keçir.
Bu həftə nə qədər vəsait işlədə biləcəyinizi planlaşdırırsınızsa, cavabı seçdiyiniz səhmdən çox hesabın tipi müəyyən edir. Eyni hazırlıq mərhələsinə birjada market və limit sifarişlərinin necə işlədiyi də aiddir.
Dividend təqvimində dəyişən tək bir gün
Köhnə T+2 dövründə dividendsiz tarix (ex-date) uçot tarixindən bir iş günü əvvələ düşürdü, çünki həmin gün alan investor siyahıya düşməyə macal tapmırdı. Dövr bir günə enəndə bu fərq aradan qalxdı: uçot tarixi 29 may 2024 və sonrakı günlərə düşən bölgülərdə dividendsiz tarix uçot tarixi ilə eyni iş günüdür. Yəni həmin gün alsanız, dividend sizə çatmır; bir iş günü əvvəl alsanız, çatır.
Praktik nəticə ikidir: dividend üçün qərar pəncərəsi iki sessiya yox, bir sessiyadır və 2024-cü ilin ortasından əvvəl yadda saxladığınız hər hansı dividend təqvimi köhnə qayda ilə qurulub. Ödənişin sizə hansı formada — tam səhm, kəsr payı və ya nağd qalıq kimi — çatması isə məhsuldan asılıdır; bu hissə kəsrli səhmlər, dividend və səhm bölünməsi bələdçisində açılır.
Tokenləşdirilmiş səhm məhsulları ayrı sistemdir
Yuxarıdakıların heç biri tokenləşdirilmiş səhm məhsuluna avtomatik şamil olunmur. 15c6-1 qaydası qiymətli kağızlarla müqavilə bağlayan broker və dilerləri tənzimləyir; səhmin qiymətini izləyən token isə blokçeynin öz təsdiq qrafiki ilə hərəkət edir və əlinizdə olan şey səhmin özü yox, saxlayıcıya qarşı tələb ola bilər. Köçürmə ani görünə bilər, halbuki məhsulun arxasındakı real səhm hələ də ənənəvi dövrlə hesablaşır.
Bu fərq «hesablaşdı» sözünün sizin üçün nə demək olduğunu dəyişir, ona görə T+1 cədvəlini fərz etmək əvəzinə məhsulun öz sənədini oxumaq lazımdır — fərqlər bStocks-un sahiblik və təminat baxımından nəyi ifadə etdiyi bələdçisində göstərilib.
Növbəti sifarişdən əvvəl beş yoxlama
- Hansı balansı xərclədiyinizi bilin. Ümumi məbləğə yox, hesablaşmış vəsait sətrinə baxın. Platforma onu göstərmirsə, dəstəkdən soruşun.
- Hesablaşmamış pulla alınanı tələsik satmayın. Nağd hesabda əvvəlki satış hesablaşana qədər yeni mövqeyi bağlamayın.
- Ödənişi hesablaşma gününə köklənin, T+3 həddinə yox. Beynəlxalq köçürmə bir iş gününə çox vaxt sığmır.
- Günləri yox, iş günlərini sayın. Bayram və uzun həftəsonu ətrafında sifariş verməzdən əvvəl ABŞ birja təqvimini yoxlayın.
- 90 günü təqvim günü kimi oxuyun. § 220.8(c)(1)-dəki müddət iş günü deyil və pozuntunu fərq etdiyiniz gündən yox, pozuntunun baş verdiyi gündən başlayır.
Hesablaşma mexanikası qiymətin nə vaxt sizin xərcinizə çevrildiyini müəyyən edir. Bu sualın digər yarısı — girişdə keçdiyiniz fərq — likvidliyin real ticarət xərcinizi necə dəyişdiyi yazısındadır.
Mənbələr
- 17 CFR § 240.15c6-1, hesablaşma dövrü — Cornell Legal Information Institute
- 12 CFR § 220.2 və § 220.8, Requlyasiya T: təriflər və nağd hesab — 220.2, 220.8
- SEC-in 2023-29 nömrəli mətbuat açıqlaması, T+1 dövrünün qəbulu və 28 may 2024 tətbiq tarixi — sec.gov
- DTCC, T+1 Conversion Guide, mart 2024, dividendsiz tarixlə uçot tarixinin uyğunlaşdırılması — dtcc.com
Normativ mətnlər və tarixlər 20 sentyabr 2026-cı ildə yoxlanılıb. Brokerlərin daxili qaydaları burada təsvir edilən minimumlardan sərtdir və xəbərdarlıq olmadan dəyişir; sizin üçün hesab müqaviləsi əsasdır.