Risk və araşdırma
Pul axını və mənfəət: qazancın keyfiyyətini necə yoxlamalı
Xalis mənfəəti əməliyyat pul axını ilə necə tutuşdurmalı: çoxillik nisbət, hesablama fərqi, debitor borcları və ehtiyatlar, səhmlə kompensasiyadan sonra sərbəst pul axını — Apple-ın 2023–2025 rəqəmləri üzərində.
Şirkətin hesabatında xalis mənfəət artıb, amma bu mənfəətin nə qədəri həqiqətən pul kimi daxil olub? Bu sualın cavabı mənfəət hesabatında yoxdur. ABŞ şirkətləri gəliri pul daxil olanda yox, qazanılanda, xərci isə ödəniləndə yox, yarananda qeydə alır (hesablama prinsipi, ingiliscə accrual accounting). Bu yanaşma ilin nəticəsini düzgün göstərir, lakin mənfəətlə kassaya gələn pul arasında fərq yaradır. Qazancın keyfiyyətini yoxlamaq elə bu fərqi oxumaqdır.
Aşağıda hər addımı real rəqəmlərlə göstəririk. Nümunə Apple-ın 2025 maliyyə ili üzrə 10-K hesabatıdır: hesabat SEC EDGAR-da açıqdır, ona görə hər rəqəmi özünüz yoxlaya bilərsiniz.
Mənfəət və pul axını niyə eyni olmur
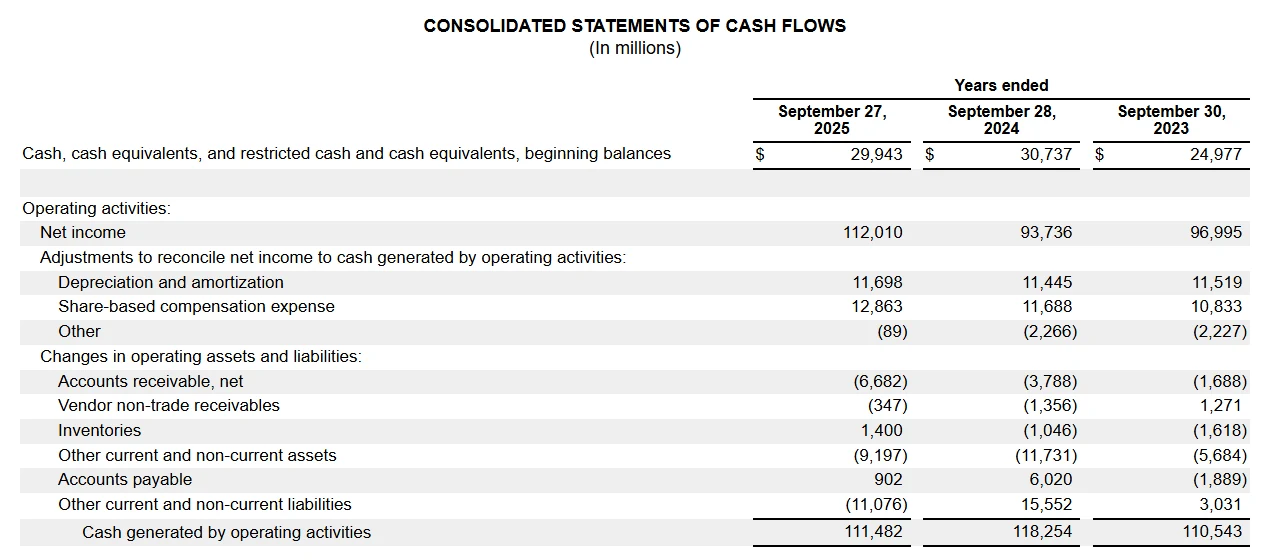
Pul vəsaitlərinin hərəkəti haqqında hesabatın (cash flow statement) birinci bölməsi, yəni əməliyyat fəaliyyəti, xalis mənfəətdən başlayır və onu iki növ düzəlişlə pula çevirir. SEC-in maliyyə hesabatları üzrə başlanğıc bələdçisi bunu xalis mənfəətin şirkətin əməliyyat fəaliyyətindən faktiki aldığı və ya xərclədiyi pulla tutuşdurulması kimi izah edir.
Pulsuz xərclər geri əlavə olunur. Amortizasiya və səhmlə ödənilən kompensasiya mənfəəti azaldır, amma həmin il kassadan pul çıxmır.
Dövriyyə kapitalındakı dəyişikliklər. Müştərilərin borcu (debitor borcları) ilin əvvəlinə nisbətən artıbsa, satışın bir hissəsi qeydə alınıb, amma pulu hələ yığılmayıb, ona görə bu artım çıxılır. Anbarda qalan mal da çıxılır. Tədarükçülərə hələ ödənilməmiş hesablar (kreditor borcları) isə əksinə, pul axınını artırır.
Bu iki qrupu tanıyırsınızsa, fərqin adi biznes ritmindən, yoxsa diqqət tələb edən bir şeydən qaynaqlandığını ayırd edə bilərsiniz.
Apple nümunəsi: 2023–2025 maliyyə illəri
| Maliyyə ili (milyon ABŞ dolları) | 2025 | 2024 | 2023 |
|---|---|---|---|
| Xalis mənfəət (Net income) | 112 010 | 93 736 | 96 995 |
| Əməliyyat fəaliyyətindən pul axını | 111 482 | 118 254 | 110 543 |
| Pul axını ÷ xalis mənfəət | 1,00 | 1,26 | 1,14 |
Üç il cəmi: 340,3 milyard dollar əməliyyat pul axını, 302,7 milyard dollar xalis mənfəət, nisbət təxminən 1,12. Böyük amortizasiyası və səhmlə kompensasiyası olan yetkin şirkət üçün bir neçə il üzrə 1-dən bir qədər yuxarı nisbət adi haldır.
Diqqəti çəkən 2024-cü ildir: pul mənfəəti 26% üstələyib. Bunu güc əlaməti kimi də, növbəti ildə geri qaytarılacaq bir fərq kimi də oxumaq olar. Hansı olduğunu qeydlər göstərir.
Bir illik fərqi izah edən qeyd
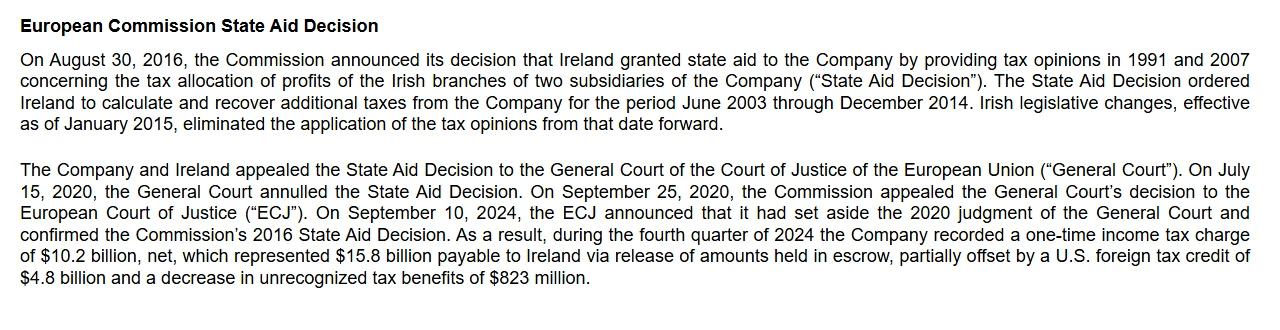
Apple-ın FY2025 10-K hesabatından Note 7 ("Income Taxes"), SEC EDGAR-dakı orijinal fayldan. Xərc 2024-cü ilin mənfəətinə düşüb, ödəniş isə sonra eskroudan edilib.
2024-cü ilin sentyabrında Avropa İttifaqının Ədalət Məhkəməsi Avropa Komissiyasının 2016-cı il qərarını qüvvədə saxladı və Apple 2024 maliyyə ilinin son rübündə 10,2 milyard dollar (xalis) birdəfəlik vergi xərci qeydə aldı. Bu, 2024-cü ilin mənfəətini azaltdı, amma pul İrlandiyaya daha sonra, eskrou hesabından ödənildi. 2025-ci il hesabatında iki sətir bu ardıcıllıqla uyğun gəlir:
- balansda ödəniləcək mənfəət vergisi 26,6 milyard dollardan 13,0 milyard dollara düşüb;
- 2025-ci ildə faktiki ödənilmiş vergi 43,4 milyard dollar olub (2024-də 26,1 milyard), halbuki ilin vergi xərci 20,7 milyard dollardır.
Birdəfəlik xərci 2024-cü ilin mənfəətinə geri əlavə etsək, nisbət 1,26-dan təxminən 1,14-ə enir, yəni 2023-cü ilin səviyyəsinə. 2025-də isə pul mənfəətdən bir az geri qalıb, çünki əvvəlki ildə xərc kimi yazılan vergi indi ödənilirdi. Hər il ayrılıqda götürüləndə yanıldıcıdır; ikisinə birlikdə baxanda mənzərə aydınlaşır.
Buradan praktik qayda çıxır: nisbəti heç vaxt bir il üzrə qiymətləndirməyin. Vergi ödənişinin vaxtı, iri müştəri avansı və ya tədarükçü ilə qeyri-adi razılaşma bir ili asanlıqla təhrif edir. Üç-beş il ərzində bu vaxt fərqləri əsasən bir-birini sıfırlayır və mənfəətin nə qədərinin həqiqətən pula çevrildiyi görünür.
Hər şirkətdə tətbiq edə biləcəyiniz dörd yoxlama
1. Pul axını ÷ xalis mənfəət, üç-beş il cəmi
İllər üzrə mənfəəti və əməliyyat pul axınını ayrıca toplayıb bölün. Gəlirli, yetkin şirkət üçün 1 civarı və ya yuxarı normaldır. Nisbət ildən-ilə 1-dən xeyli aşağıdırsa, mənfəət pulu qabaqlayır. Nəticə çıxarmazdan əvvəl fərqi hansı dövriyyə kapitalı sətrinin yaratdığını tapın.
2. Hesablama fərqi aktivlərə nisbətdə
Analitiklər tez-tez belə hesablayır: (xalis mənfəət − əməliyyat pul axını) ÷ orta ümumi aktivlər. Apple-ın 2025-i üçün: 528 milyon ÷ 362,1 milyard ≈ 0,15%, praktik olaraq sıfır. Bu göstərici hər il aktivlərin bir neçə faizi qədər müsbət qalırsa, qeydə alınan mənfəət pul kimi deyil, debitor borcu, ehtiyat və ya kapitallaşdırılmış xərc kimi balansda yığılır.
3. Debitor borcları və ehtiyatlar satışla müqayisədə
Debitor borclarının artımını gəlirin artımı ilə tutuşdurun və ya pulun yığılma müddətini (DSO) hesablayın: debitor borcları ÷ gəlir × 365.
Apple-da belə təmiz hesabatda da maraqlı nəticə çıxır. 2025-də satış 6,4% artıb (391,0 → 416,2 milyard dollar), xalis debitor borcları isə 19,1% (33,4 → 39,8 milyard). Yığılma müddəti təxminən 31,2 gündən 34,9 günə çıxıb. Bir illik belə dəyişiklik xəbərdarlıq deyil. Növbəti rüblük hesabatda (10-Q) yoxlanacaq sualdır: müddət geri qayıdır, yoxsa artmaqda davam edir?
Problemli versiya belə görünür. Aşağıdakı rəqəmlər hansısa real şirkətə aid deyil, sırf izah üçündür. Şirkət 50 milyon dollar mənfəət göstərir, satışı 5% artır, amma debitor borcları 40 milyon artır. Əməliyyat pul axını təxminən 10 milyon üstəgəl amortizasiya olur. Bu iki-üç il təkrarlanırsa, ya müştərilər satışın pulunu gec ödəyir, ya da gəlir hədəfinə çatmaq üçün daha uzun ödəniş müddəti verilir. İzi 10-K-da tapmaq olur: şübhəli borclar üzrə ehtiyat, gəlirin tanınması qeydi və MD&A-dakı yığım şərhləri.
Ehtiyatlar da eyni məntiqlə yoxlanır: anbar satışın maya dəyərindən xeyli sürətli artırsa, mal satılmır və gələcəkdə silinmə mənfəəti vura bilər.
4. Sərbəst pul axını, səhmlə kompensasiyadan əvvəl və sonra
Sərbəst pul axını (free cash flow) əməliyyat pul axını ilə əsaslı xərclərin fərqidir. Apple 2025: 111 482 − 12 715 = 98,8 milyard dollar, mənfəətin təxminən 88%-i. Əsaslı xərclər (12,7 milyard) amortizasiyadan (11,7 milyard) bir az yuxarıdır. Aktivlərini saxlayan və təmkinlə genişləndirən biznes üçün bu gözlənilən nəticədir.
Bir çox şirkətin sərbəst pul axını olduğundan yaxşı görünür, çünki səhmlə ödənilən kompensasiya "pulsuz xərc" kimi geri əlavə edilir. Halbuki bu, səhmdar üçün real xərcdir: işçilərə pul əvəzinə yeni səhm verilir və payınız sulanır. Apple 2025-də 12,9 milyard dollar geri əlavə edib; onu çıxsaq, sərbəst pul axını təxminən 85,9 milyard dollara düşür. Əməkdaşlara çoxlu səhm paylayan, amma geri alış etməyən şirkətdə bu düzəliş göstərilən sərbəst pul axınının böyük hissəsini sıfırlaya bilər.
Pul axınını süni gücləndirən hallar
Fərq əks istiqamətdə də aldada bilər. Əməliyyat pul axını biznesin real vəziyyətindən güclü görünə bilər:
- Tədarükçülərə ödənişi uzatmaq. Kreditor borclarının kəskin artımı pul axınını bir dəfə artırır, amma bunu hər il təkrarlamaq olmur. Kreditor borclarının artımını maya dəyərinin artımı ilə müqayisə edin.
- Tədarükçü maliyyələşdirmə proqramları. FASB-ın ASU 2022-04 standartına görə belə proqramdan istifadə edən şirkət onun əsas şərtlərini və qalıq öhdəliyi açıqlamalıdır. Bu məbləğ sürətlə böyüyürsə, pul axınının bir hissəsi maliyyələşdirməyə söykənir.
- Debitor borclarını satmaq (faktorinq). Pul tez gəlir və çox vaxt əməliyyat axını kimi göstərilir, halbuki mahiyyətcə maliyyələşdirməyə yaxındır.
- Xərcləri kapitallaşdırmaq. Aktiv kimi yazılan xərclər (proqram təminatının hazırlanması, müqavilə xərcləri) investisiya bölməsinə keçir və əməliyyat pul axını yüksək görünür. Eyni sahədəki şirkətlərin eyni xərci necə uçota aldığı ilə müqayisə edin.
Bunların heç biri özlüyündə qanunsuz deyil. Sual budur: onları çıxandan sonra pul axınının trendi yenə davam edirmi?
Tez-tez edilən səhvlər
- Bir ilə görə hökm vermək. Apple-ın 2024 vergi xərci göstərir ki, tək il vaxt fərqi ilə asanlıqla təhrif olunur.
- Pulun mənfəətdən çox olmasını həmişə yaxşı saymaq. Bu, uzadılmış kreditor borcundan və ya növbəti il pulla ödəniləcək xərcdən də yarana bilər.
- Səhmlə kompensasiyanı nəzərə almamaq. İşçilərə səhmlə ödəməyə söykənən "sərbəst" pulun hamısı səhmdara qalmır.
- Nisbətdə dayanmaq. Nisbət harada baxmalı olduğunuzu göstərir, səbəbi isə dövriyyə kapitalı sətirləri və qeydlər izah edir.
Beş dəqiqəlik yoxlama ardıcıllığı
- Üç-beş ilin xalis mənfəətini və əməliyyat pul axınını yan-yana qoyun, cəmi nisbəti hesablayın.
- Hər il ən böyük dövriyyə kapitalı sətrini tapın və növbəti ildə geri dönüb-dönmədiyinə baxın.
- Debitor borcları və ehtiyatların artımını satış və maya dəyəri ilə müqayisə edin.
- Sərbəst pul axınını hesablayın, sonra səhmlə kompensasiyanı çıxın.
- Qeyri-adi ili izah edən birdəfəlik maddələri (vergi mübahisəsi, məhkəmə xərci, aktiv satışı) qeydlərdə axtarın.
Mənfəət və pul bir neçə il yaxın gedirsə, bu, qazancın pulla təmin olunduğunu göstərir, amma səhmin qiymətinin ağlabatan olduğunu sübut etmir. Geniş araşdırma ardıcıllığı üçün SEC EDGAR ilə səhmi necə araşdırmaq yazısına, hesabatın məcburi xəbərdarlıqları üçün 10-K illik hesabatında xəbərdarlıq əlamətlərini oxumaq bələdçisinə baxın. Pula çevrilmə zəifdirsə, mövqeni kiçik saxlamaq üçün risk büdcəsindən səhm sayına keçid yazısı faydalı olar.
Mənbələr
- Apple Inc., 2025 maliyyə ili (27 sentyabr 2025) üzrə Form 10-K: mənfəət, balans və pul axını hesabatları; Note 7, Income Taxes.
- SEC, Beginners' Guide to Financial Statements.
- FASB, Accounting Standards Update 2022-04, Liabilities—Supplier Finance Programs (Subtopic 405-50).
Rəqəmlər 29 sentyabr 2026-cı il tarixində hesabatla tutuşdurulub; nisbətlər dərc olunmuş hesabatlardan hesablanıb və yuvarlaqlaşdırılıb. Apple yalnız nümunə kimi götürülüb; bu yazı onun səhmləri barədə tövsiyə deyil.