Risk və araşdırma
P/E, PEG və sərbəst pul axını gəlirliliyi: hansı göstərici nə vaxt işə yarayır
P/E, PEG və FCF yield nəyi ölçür, hansı halda yanıldır və onları necə hesablamalı: Apple-ın 2025 maliyyə ili 10-K rəqəmləri üzərində beş addımlıq qayda.
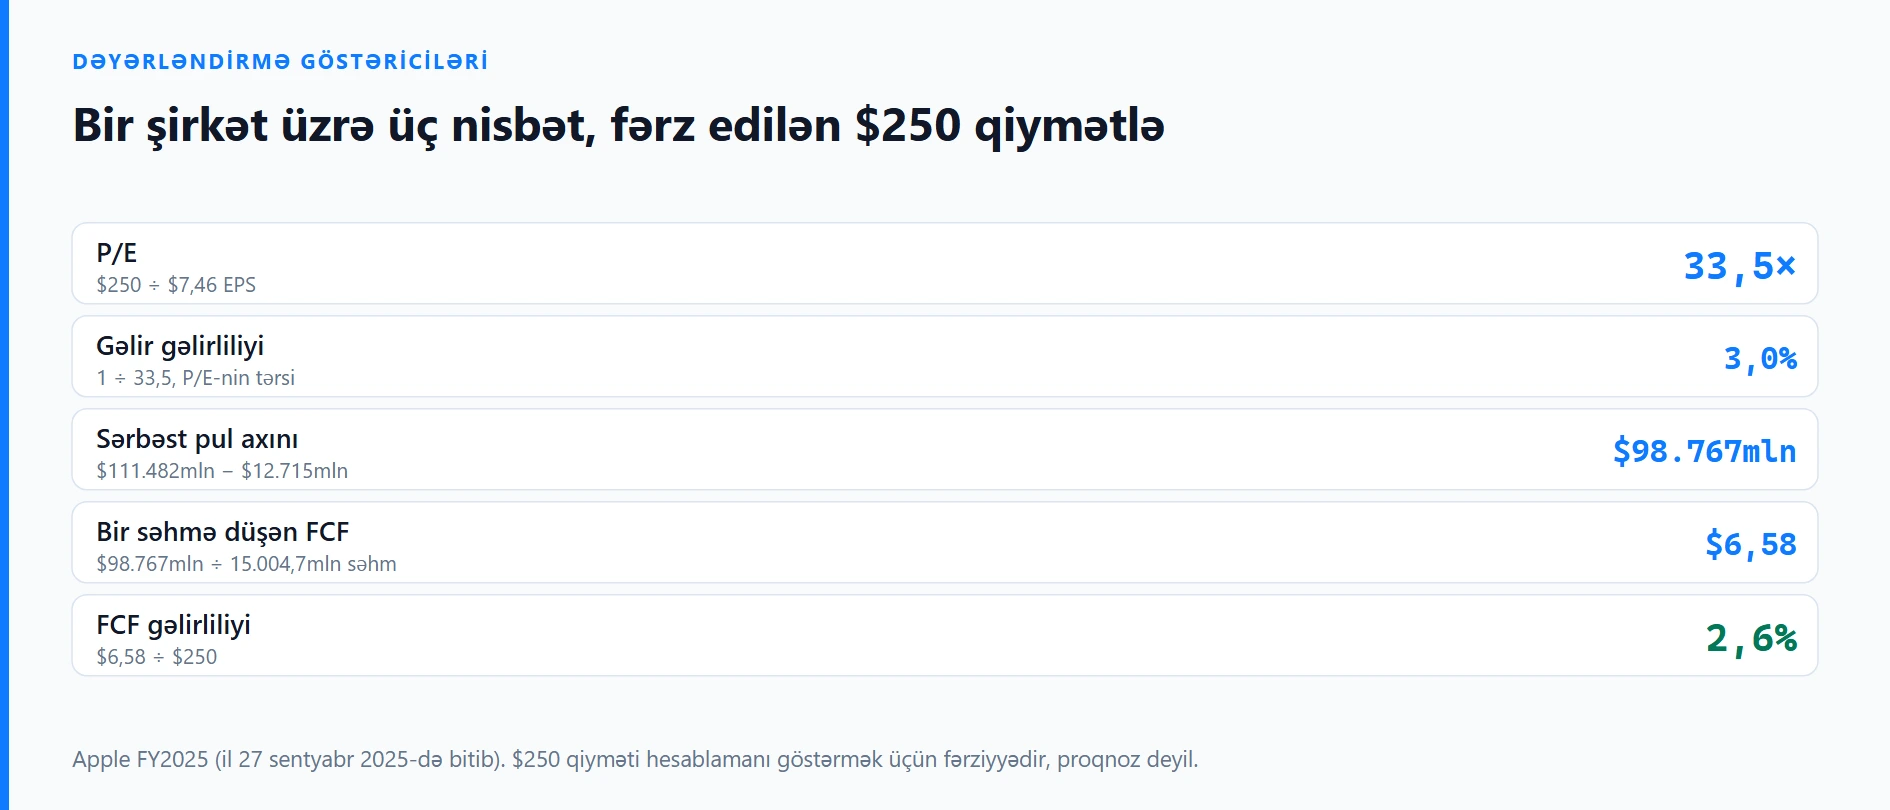
Səhmin P/E göstəricisi 33-dürsə, bu rəqəm təkbaşına demək olar ki, heç nə izah etmir. Mənfəət sürətlə artırsa, bahalı görünən qiymət ədalətli ola bilər; mənfəətin bir hissəsi birdəfəlik hadisədən yaranıbsa, ucuz görünən qiymət əslində baha ola bilər. P/E, PEG və sərbəst pul axını gəlirliliyi (FCF yield) fərqli suallara cavab verir və hər biri özünəməxsus şəkildə yanılda bilər. Aşağıda üçünü də eyni real rəqəmlər üzərində hesablayırıq ki, harada üst-üstə düşdükləri, harada ayrıldıqları görünsün.
Hər göstərici hansı suala cavab verir
| Göstərici | Düstur | Cavab verdiyi sual |
|---|---|---|
| P/E | Səhm qiyməti ÷ bir səhmə düşən mənfəət (EPS) | Cari mühasibat mənfəətinin neçə illiyini ödəyirəm? |
| PEG | P/E ÷ gözlənilən illik EPS artımı (% ilə) | Bu əmsal gözlədiyim artım üçün məqbuldurmu? |
| FCF yield | Bir səhmə düşən sərbəst pul axını ÷ səhm qiyməti | Bugünkü qiymətə görə biznes nə qədər real pul gətirir? |
Sərbəst pul axını (FCF) burada əməliyyat fəaliyyətindən daxil olan pul minus əsaslı xərclər deməkdir. ABŞ GAAP hesabatlarında ayrıca sətir kimi verilmir, onu pul axınları hesabatından özünüz hesablayırsınız.
Real nümunə: Apple-ın 2025 maliyyə ili
Bütün göstəricilər Apple-ın 27 sentyabr 2025-ci ildə bitən maliyyə ili üzrə SEC-ə təqdim etdiyi 10-K hesabatından götürülüb (yoxlanış tarixi: 05.10.2026). Səhm qiyməti isə yalnız hesablamanı əyani etmək üçün şərti olaraq 250 dollar götürülüb, bu, bazar kotirovkası deyil. Özünüz hesablayanda cari qiyməti yazın.
Hesabatlardan lazım olan rəqəmlər:
- Seyreltilmiş EPS: 7,46 $ (2025), 6,08 $ (2024), 6,13 $ (2023)
- Seyreltilmiş səhm sayı: 15 004 697 min (2025)
- Əməliyyat fəaliyyətindən pul axını: 111 482 milyon $
- Əsas vəsaitlərin alınmasına ödənişlər: 12 715 milyon $
- Səhmlə ödənilən kompensasiya xərci: 12 863 milyon $
P/E
250 ÷ 7,46 = 33,5 dəfə. Tərs göstərici, yəni mənfəət gəlirliliyi: 1 ÷ 33,5 ≈ 3,0%.
PEG: artımı hansı dövrdən ölçdüyünüz nəticəni dəyişir
PEG üçün artım tempi lazımdır və seçim cavabı kəskin dəyişir:
- Bir illik artım (2024 → 2025): 7,46 ÷ 6,08 − 1 = 22,7%. PEG = 33,5 ÷ 22,7 ≈ 1,5.
- İki illik orta mürəkkəb artım (2023 → 2025): (7,46 ÷ 6,13)^0,5 − 1 ≈ 10,3%. PEG = 33,5 ÷ 10,3 ≈ 3,3.
Eyni şirkət, eyni qiymət, amma PEG ya 1,5, ya 3,3 çıxır. Səbəb 2024-cü ilin bazasının aşağı olmasıdır: həmin il Apple Avropa Komissiyasının dövlət yardımı (State Aid) qərarı ilə bağlı təxminən 10,2 milyard dollarlıq birdəfəlik vergi xərci tanıyıb və 2024-cü ilin EPS-i 2023-dən də aşağı düşüb. Zəif bazadan ölçülən bir illik artım şişirdilmiş görünür. Bu vergi məsələsini pul axını ilə mənfəətin fərqinə dair yazımızda ətraflı izah etmişik.
"PEG 1-dən aşağıdırsa, səhm ucuzdur" qaydası artım rəqəminin təmiz və davamlı olduğunu fərz edir. Tək bir ildən götürüləndə bu fərziyyə nadir hallarda doğrulur.
FCF yield
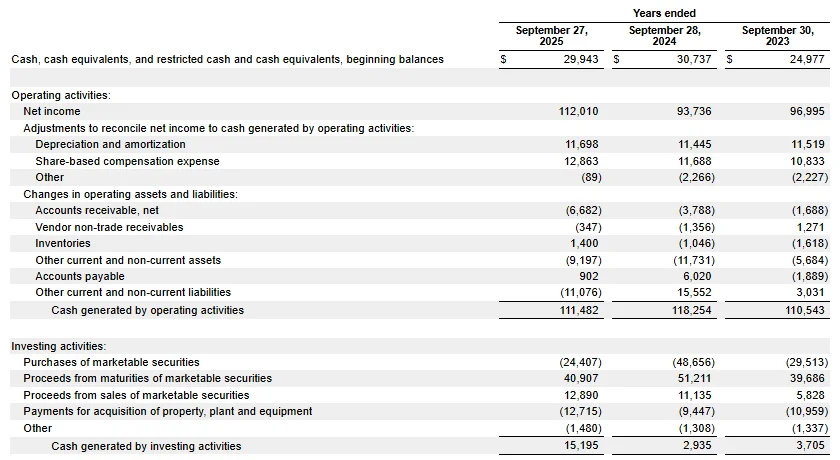
FCF = 111 482 − 12 715 = 98 767 milyon $. Bir seyreltilmiş səhmə: 98 767 ÷ 15 004,7 ≈ 6,58 $. FCF yield = 6,58 ÷ 250 ≈ 2,6%.
Bir düzəlişi çox vaxt unudurlar. Səhmlə ödənilən kompensasiya nağd pul tələb etmədiyi üçün əməliyyat pul axınına geri əlavə olunur, amma səhmdar bunun əvəzini ya payının seyrelməsi, ya da seyrelməni kompensasiya edən geri alışlarla ödəyir. Onu çıxanda FCF 85 904 milyon dollara, bir səhmə təxminən 5,73 dollara enir, gəlirlilik isə 2,3% olur.
Üç rəqəm birlikdə nə deyir
Mənfəət gəlirliliyi 3,0%, FCF yield 2,6% (kompensasiyanı çıxanda 2,3%), PEG isə 1,5 ilə 3,3 arasında. Bir məsələdə razılaşırlar: 250 dollara alan investor hələ hesabatlarda görünməyən artım üçün pul ödəyir. Fərqli nəticələr isə növbəti addımı göstərir: 2024-cü il vergi xərcini kənara qoyanda normal EPS artımı nə qədərdir?
Hansı göstərici nə vaxt işə yarayır
P/E-yə o zaman etibar edin ki
- mənfəət müsbət, təkrarlanan xarakterlidir və birdəfəlik maddələr üstünlük təşkil etmir;
- eyni sahədən, oxşar mühasibat uçotu olan şirkətləri müqayisə edirsiniz (məsələn, iki pərakəndə satış şirkəti);
- şirkəti öz keçmişi ilə müqayisə edirsiniz və hər il eyni EPS anlayışından istifadə edirsiniz.
Xalis mənfəətə böyük birdəfəlik gəlir və ya xərc daxil olanda, tsiklik sahələrdə (P/E çox vaxt tsiklin zirvəsində, mənfəət müvəqqəti yüksək olanda ən aşağı görünür) və mənfəət sıfıra yaxın olanda P/E yanıldır.
PEG-dən o zaman istifadə edin ki
- şirkətin bir neçə il ərzində sabit artım tarixçəsi var;
- artım rəqəminin mənbəyini deyə bilirsiniz: keçmiş illərin EPS-i, ya da əsaslandırılmış öz proqnozunuz.
Artım aşağı və ya şişirdilmiş baza ilindən ölçüləndə, qısamüddətli sıçrayışdan götürüləndə, ya da artım mənfi olanda PEG mənasını itirir. Üstəlik, artımın nə qədər kapital tələb etdiyini nəzərə almır.
FCF yield-ə o zaman baxın ki
- biznes mənfəəti etibarlı şəkildə pula çevirir və əsaslı xərclər mühüm rol oynayır;
- səhmin pul gəlirliliyini istiqraz gəlirliliyi ilə tutuşdurmaq istəyirsiniz;
- hesablama əsaslı maddələrin mənfəəti şişirtdiyindən şübhələnirsiniz. 10-K hesabatındakı xəbərdarlıq əlamətlərinə dair bələdçimizdə bunu necə yoxlamağı göstərmişik.
Bir ildə dövriyyə kapitalında qeyri-adi dəyişiklik olanda, şirkət pul axınını yaxşı göstərmək üçün investisiyanı kəsəndə, ya da böyük həcmli səhm kompensasiyası nəzərə alınmayanda FCF yield yanıldır. Ona güvənməzdən əvvəl üç illik orta FCF-i hesablayın.
Hər dəfə təkrarlaya biləcəyiniz beş addım
- 10-K-dan üç illik məlumatı götürün: seyreltilmiş EPS, seyreltilmiş səhm sayı, əməliyyat pul axını, əsaslı xərclər və səhm kompensasiyası.
- Qeydlərdə və rəhbərliyin təhlili (MD&A) bölməsində birdəfəlik maddələri axtarın: vergi mübahisələri, aktivlərin dəyərsizləşməsi, aktiv satışından gəlir. Məbləği və ili yazın.
- P/E-ni cari qiymətlə hesablayın, birdəfəlik maddə əhəmiyyətlidirsə, onu çıxmaqla bir daha hesablayın.
- PEG-i çoxillik artım tempi ilə hesablayın və hansı dövrü götürdüyünüzü qeyd edin. Bir illik və çoxillik PEG təxminən yarıdan çox fərqlənirsə, bir illik rəqəmə etibar etməyin.
- FCF yield-i iki dəfə hesablayın: səhm kompensasiyası ilə və onsuz. Onu mənfəət gəlirliliyi ilə müqayisə edin. FCF yield il-ildən mənfəət gəlirliliyindən xeyli aşağı qalırsa, debitor borclarına, ehtiyatlara və əsaslı xərclərə daha diqqətlə baxın.
Hesablamanı təhrif edən səhvlər
- Müxtəlif EPS anlayışlarını qarışdırmaq. Maliyyə saytları keçmiş GAAP EPS-i, "düzəldilmiş" EPS-i və ya analitiklərin proqnozunu göstərə bilər. Eyni gündə eyni səhm üçün proqnoz P/E 28, keçmiş P/E isə 33 ola bilər.
- Seyreltilmiş yox, əsas səhm sayını götürmək. Seyreltilmiş say opsionları və şərti səhm vahidlərini (RSU) də nəzərə alır, səhmlə çox ödəniş edən şirkətlərdə fərq hiss olunur.
- Əmsalı hökm kimi qəbul etmək. Mənfəət düşmək üzrədirsə, aşağı P/E tələ ola bilər. Bu göstəricilər gələcəyi proqnozlaşdırmır, yalnız bugünkü qiymətin nəyi nəzərdə tutduğunu göstərir.
- Fərqli sahələri tutuşdurmaq. Banklar, kommunal şirkətlər və proqram təminatı şirkətləri struktur baxımından fərqli əmsallara malikdir. Müqayisəni eyni sahə daxilində aparın.
Məhdudiyyətlər
Hər üç göstərici keçmiş və ya proqnoz rəqəmlərə, bir də hər saniyə dəyişən qiymətə əsaslanır. Yuxarıdakı Apple rəqəmləri bir hesabatdan və şərti qiymətdən götürülüb: onlar metodu göstərir, səhmin almağa dəyib-dəyməməsi barədə heç nə demir. Hər yeni 10-K ilə rəqəmlər dəyişir, ona görə köhnə cədvəli təkrar istifadə etməyin, məlumatı yenidən götürün. Bu məqalə investisiya tövsiyəsi deyil.
Mənbə (yoxlanış tarixi 05.10.2026): Apple Inc.-in 27 sentyabr 2025-ci ildə bitən maliyyə ili üzrə 10-K hesabatı (mənfəət və zərər hesabatı, pul axınları hesabatı və mənfəət vergisi qeydi), SEC-in EDGAR axtarış sistemi vasitəsilə əlçatandır.